


- Une SCPI est une société qui achète et gère des immeubles. Vous achetez des parts, vous percevez une quote-part des loyers, et vous ne vous occupez de rien.
- En 2025, le marché a distribué 4,91 % en moyenne. Mais le prix des parts a reculé de 3,45 %, ce qui ramène la performance globale réelle à +1,46 %.
- Le ticket d'entrée démarre souvent autour de 200 €. Pour que les revenus soient significatifs, comptez plutôt 4 000 à 5 000 € et un horizon de 10 ans minimum.
- La fiscalité pèse plus lourd que le choix de la SCPI. En détention directe, les dividendes sont imposés jusqu'à 62,2 %. L'assurance-vie, la nue-propriété et les SCPI européennes changent complètement le calcul.
- Le capital n'est pas garanti et la revente n'est jamais immédiate. Avec 8 à 12 % de frais de souscription, toute sortie avant 8 ans est structurellement défavorable.

Une SCPI, ou Société Civile de Placement Immobilier, est une société qui achète et gère un patrimoine immobilier avec l'argent de ses associés. Vous achetez des parts, vous devenez associé, et vous percevez une quote-part des loyers encaissés.
C'est le moyen le plus simple d'investir dans la pierre sans acheter d'appartement. Pas de bien à chercher, pas de locataire à trouver, pas de travaux à suivre. Une société de gestion agréée s'occupe de tout.
Le placement tient en trois promesses :
✅ investir en immobilier avec un capital de départ réduit, souvent 100 € ou moins
✅ percevoir des revenus potentiels issus des loyers
✅ profiter à terme d'une éventuelle plus-value sur le prix de la part
On parle aussi de pierre-papier ou d'immobilier fractionné. Le principe est identique : détenir une fraction de dizaines, parfois de centaines d'immeubles, au lieu d'un seul bien acheté en direct. C'est l'alternative la plus directe à l'investissement locatif classique.
Que signifie SCPI ?
SCPI est le sigle de Société Civile de Placement Immobilier. Chaque mot a son importance :
- Société civile : la SCPI est une société, pas un produit bancaire. Vous en êtes associé, avec les droits qui vont avec (vote en assemblée générale, accès aux comptes).
- Placement : son objet est de faire fructifier l'épargne qui lui est confiée.
- Immobilier : son patrimoine est composé exclusivement d'actifs immobiliers. Bureaux, commerces, santé, logistique, hôtellerie ou logements.
La SCPI cumule deux natures. Juridiquement, c'est une société. Financièrement, c'est un fonds d'investissement. Le code monétaire et financier la classe parmi les fonds ouverts à des investisseurs non professionnels. Nous revenons sur la définition d'une SCPI et sur ses implications juridiques dans une page dédiée.
Comment fonctionne une SCPI ?
Le fonctionnement d'une SCPI se déroule en quatre temps.
1. La collecte. La société de gestion émet des parts que les épargnants souscrivent. Le capital réuni constitue les fonds propres de la SCPI.
2. L'acquisition. Avec cette collecte, parfois complétée par de la dette bancaire, la SCPI achète des immeubles et les met en location. Le taux d'endettement moyen du marché s'établissait à 18,3 % en 2025 selon l'ASPIM.
3. La distribution. Les loyers encaissés, une fois les charges et les frais de gestion déduits, sont reversés aux associés sous forme de dividendes. Le versement est le plus souvent trimestriel, parfois mensuel.
4. La valorisation. Le prix de la part évolue avec la valeur du patrimoine. Il peut monter comme baisser. En 2025, le prix moyen des parts a reculé de 3,45 % sur l'ensemble du marché.
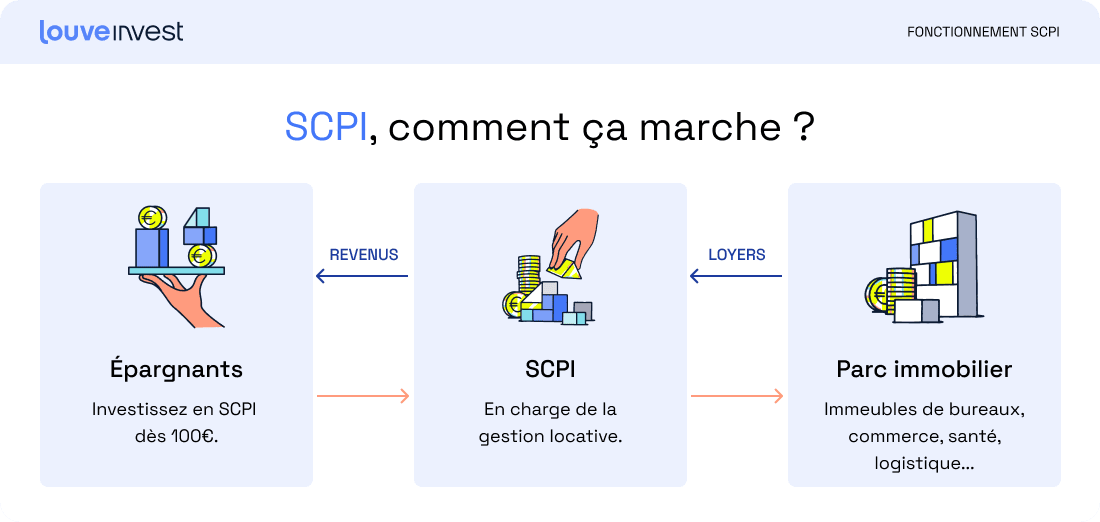
Vous ne gérez rien à aucune de ces étapes. C'est la différence de fond avec l'investissement locatif en direct : la SCPI permet d'investir dans de l'immobilier et de toucher des loyers sans en assumer la gestion.
Qui encadre les SCPI ?
Les SCPI sont réglementées par l'Autorité des Marchés Financiers (AMF). Chaque SCPI doit obtenir un visa de l'AMF avant de commercialiser ses parts. La société de gestion qui la pilote doit elle aussi être agréée par le régulateur.
Ce cadre impose des obligations d'information strictes. Note d'information, statuts, bulletin trimestriel, rapport annuel et document d'information clé (DIC) sont publics et consultables avant toute souscription.
⚠️ Encadré ne veut pas dire sans risque. L'AMF contrôle la transparence et le respect des règles de fonctionnement, pas la performance du placement. Le capital n'est pas garanti et le rendement peut varier d'une année sur l'autre. L'investisseur doit toujours raisonner en couple rendement / risque.
Le marché des SCPI pèse 89 milliards d'euros au 31 décembre 2025. En 2025, le taux de distribution moyen s'est établi à 4,91 % et la collecte nette a atteint 4,6 milliards d'euros, en hausse de 29 % sur un an. Après deux années difficiles, le marché a renoué avec une performance globale positive.
Voici les principaux indicateurs publiés par l'ASPIM, l'association qui représente les gestionnaires de fonds immobiliers.
Ce que ces chiffres racontent
Le rendement remonte, mais le prix des parts baisse encore. C'est le point à comprendre avant tout. Un taux de distribution de 4,91 % ne dit rien de la valeur de votre capital. En 2025, 14 SCPI ont baissé leur prix de part quand 17 l'ont augmenté. La moyenne pondérée reste négative à -3,45 %. C'est pour cette raison que la performance globale annuelle, qui additionne le dividende et la variation du prix de part, tombe à +1,46 %.
Le marché est très hétérogène. La moyenne masque des écarts importants. En 2025, les SCPI diversifiées ont affiché +6,3 % de performance globale et les SCPI logistiques et industrielles +5,8 %. À l'autre bout, les SCPI résidentielles reculent de 4,5 % et les SCPI de santé et d'éducation de 1,3 %. Choisir une SCPI compte davantage que choisir la classe d'actifs.
La moitié des SCPI ont réduit leur distribution. En 2025, 50 % des véhicules ont maintenu ou augmenté leur dividende. L'autre moitié l'a réduit, de 10 % en moyenne. Le dividende n'est jamais acquis d'une année sur l'autre.
La collecte repart. Avec 4,6 Md€ de collecte nette en 2025, contre 3,6 Md€ en 2024, les épargnants reviennent. Une collecte dynamique permet aux SCPI d'acheter dans un marché où les prix immobiliers ont déjà corrigé, ce qui est plutôt favorable aux nouveaux entrants.
Sur les quelque 89 milliards d'euros du marché, Louve Invest donne accès à un catalogue de plus de 60 SCPI.
On investit en SCPI pour trois raisons principales : percevoir des revenus complémentaires sans gérer de bien, accéder à un patrimoine immobilier diversifié avec quelques centaines d'euros, et le faire à crédit comme pour un achat locatif classique. En contrepartie, le capital n'est pas garanti, les frais d'entrée sont élevés et la revente peut prendre du temps.
Voici le détail, avantages et inconvénients, sans enjoliver.
Les avantages des SCPI
Un ticket d'entrée accessible. Beaucoup de SCPI se souscrivent aujourd'hui autour de 100 € la part. Là où un studio locatif demande un apport et un crédit, la SCPI vous laisse commencer petit et renforcer progressivement, part par part.
Zéro gestion. C'est l'argument le plus concret. Recherche de locataire, bail, quittances, impayés, ravalement, mise aux normes : tout est assuré par la société de gestion. C'est un investissement passif au sens strict du terme, ce qui le distingue de l'immobilier locatif en direct, où le propriétaire reste opérationnel.
La mutualisation du risque. Une SCPI détient des dizaines, parfois plusieurs centaines d'immeubles, loués à des locataires différents, dans plusieurs pays. Un locataire qui part ne fait pas tomber vos revenus à zéro. Avec un studio vacant, vous perdez 100 % du loyer.
L'accès à l'immobilier professionnel. Bureaux, commerces de pied d'immeuble, cliniques, entrepôts logistiques, hôtels. Ce sont des actifs inaccessibles à un particulier seul, avec des baux plus longs et des locataires entreprises.
Des revenus réguliers. Les dividendes sont versés chaque trimestre, parfois chaque mois. Ils ne sont pas garantis, mais leur régularité en fait un outil souvent utilisé pour préparer un complément de retraite.
L'effet de levier du crédit. La SCPI est l'un des rares placements finançables à crédit. Les intérêts d'emprunt sont déductibles des revenus fonciers, ce qui allège la fiscalité pendant toute la durée du prêt.
Les inconvénients des SCPI
Des frais d'entrée élevés. Les frais de souscription se situent généralement entre 8 et 12 % du montant investi sur les SCPI classiques. Ils sont prélevés à l'entrée et se récupèrent sur la durée. C'est ce qui rend la SCPI inadaptée à un placement court. Le sujet des frais des SCPI mérite d'être regardé de près avant toute souscription.
Une liquidité limitée. Vos parts ne se revendent pas en un clic. Sur une SCPI à capital variable, la revente dépend des souscriptions en cours. Si la collecte s'arrête, le délai peut s'allonger de plusieurs mois. Plusieurs SCPI l'ont connu en 2023 et 2024.
Un capital non garanti. Le prix de la part suit la valeur des immeubles. Il peut baisser, et il a baissé : -3,45 % en moyenne sur 2025 selon l'ASPIM. Un taux de distribution élevé ne compense pas mécaniquement une chute du prix de part.
Une fiscalité peu favorable. Les dividendes sont imposés comme des revenus fonciers, donc au barème de l'impôt sur le revenu auquel s'ajoutent 17,2 % de prélèvements sociaux. Pour une tranche marginale à 30 %, la ponction dépasse 47 %. C'est le principal frein pour les contribuables fortement imposés.
Un horizon long. La durée de détention recommandée est d'au moins 8 à 10 ans. En dessous, les frais d'entrée pèsent trop lourd sur la performance.
Aucun contrôle sur les arbitrages. Vous ne choisissez ni les immeubles achetés, ni les locataires, ni le moment des cessions. Vous déléguez entièrement la stratégie à la société de gestion. C'est le prix de la tranquillité.
Tous ces points sont détaillés dans notre page dédiée aux risques des SCPI.
SCPI ou immobilier locatif direct ?
La SCPI n'est pas un immobilier locatif « en mieux ». C'est un arbitrage : vous échangez le contrôle et une partie du rendement contre du temps et de la mutualisation.
Investir en SCPI expose à quatre risques principaux : la perte en capital, la baisse du dividende, la difficulté à revendre ses parts et la vacance locative. Aucun n'est théorique. Tous se sont matérialisés sur le marché français entre 2023 et 2025.
Chaque SCPI publie un document d'information clé (DIC) qui contient un indicateur synthétique de risque, noté de 1 à 7. C'est le premier document à ouvrir avant de souscrire.
Le risque de perte en capital
Le prix de la part reflète la valeur des immeubles détenus. Si l'immobilier se déprécie, l'expert immobilier indépendant revoit la valorisation à la baisse et la société de gestion ajuste le prix de souscription.
C'est exactement ce qui s'est produit récemment. En 2025, 14 SCPI ont abaissé leur prix de part. Une baisse de 10 % du prix de part efface deux années de dividendes. Le capital investi n'est garanti ni par la société de gestion, ni par l'État, ni par aucun mécanisme de garantie.
Le risque de baisse du dividende
Le dividende n'est pas un taux contractuel. C'est la redistribution de ce que la SCPI a réellement encaissé, une fois les charges payées.
En 2025, la moitié des SCPI ont maintenu ou augmenté leur distribution. L'autre moitié l'a réduite, de 10 % en moyenne selon l'ASPIM. Un objectif de rendement annoncé à la création d'une SCPI reste un objectif, jamais un engagement.
Le risque de liquidité
C'est le risque le plus sous-estimé. Une part de SCPI n'est pas une action cotée. Vous ne trouvez pas un acheteur en quelques secondes.
Sur une SCPI à capital variable, votre retrait n'est exécuté que s'il existe une souscription en face. Quand la collecte se tarit, les demandes de retrait s'empilent et le délai s'allonge. Plusieurs SCPI ont connu des files d'attente de plusieurs mois à partir de 2023, certaines dépassant l'année. Sur une SCPI à capital fixe, la vente passe par un marché secondaire où le prix dépend de la confrontation entre acheteurs et vendeurs, sans garantie de retrouver son prix d'achat.
Le risque locatif
Une SCPI ne verse des revenus que si ses immeubles sont loués et si ses locataires paient. Départ d'un locataire, période de relocation, travaux de remise en état, impayés : chaque trou de loyer se répercute sur le dividende.
Le taux d'occupation financier (TOF) mesure cette réalité. Il s'établissait à 91,3 % en moyenne fin 2025, contre 92,2 % un an plus tôt. Autrement dit, près de 9 % des loyers potentiels du marché ne sont pas encaissés. C'est un indicateur à surveiller SCPI par SCPI, pas en moyenne.
Le risque lié au crédit
Emprunter pour acheter des parts amplifie la performance, à la hausse comme à la baisse. Si le dividende baisse ou si le prix de part recule, vous continuez à rembourser vos mensualités au même montant.
Le crédit vous engage. Il doit être remboursé quelle que soit l'évolution du placement. Vérifiez votre capacité de remboursement en partant de l'hypothèse d'une distribution réduite, pas de la distribution actuelle.
Le risque lié à l'endettement de la SCPI
Les SCPI empruntent elles aussi pour acheter. Le taux d'endettement moyen du marché atteignait 18,3 % fin 2025. Cet effet de levier dope les performances quand les taux sont bas et les valeurs en hausse. Il les dégrade dans la situation inverse.
Le ratio d'endettement figure dans le bulletin trimestriel de chaque SCPI. Un ratio élevé sur une SCPI jeune, en pleine phase d'acquisition, ne se lit pas comme un ratio élevé sur une SCPI mature.
Le risque de change
Les SCPI qui investissent hors de la zone euro, au Royaume-Uni ou en Pologne par exemple, encaissent des loyers en devise étrangère. Une variation défavorable du taux de change réduit le dividende converti en euros, indépendamment de la performance des immeubles.
Comment limiter ces risques ?
Aucun de ces risques ne disparaît. Ils se réduisent.
✅ Diversifier. Répartir son investissement sur plusieurs SCPI, plusieurs sociétés de gestion et plusieurs classes d'actifs.
✅ Voir long. Un horizon de 10 ans minimum permet d'absorber un cycle immobilier complet et d'amortir les frais d'entrée.
✅ Lire les documents. Bulletin trimestriel, rapport annuel et DIC contiennent le TOF, le ratio d'endettement, le report à nouveau et l'état des demandes de retrait en attente.
✅ Ne pas investir son épargne de précaution. La SCPI n'est pas un placement dans lequel on peut piocher en cas d'imprévu.
Il n'existe pas une seule façon de classer les SCPI, mais quatre : selon leur objectif, selon la nature de leur capital, selon les actifs qu'elles détiennent et selon leur implantation géographique. Une même SCPI se range dans les quatre catégories à la fois. Corum Eurion, par exemple, est une SCPI de rendement, à capital variable, de bureaux, et européenne.
Selon l'objectif : rendement, capitalisation ou fiscale
La SCPI de rendement cherche à distribuer le revenu le plus régulier possible. C'est la catégorie très largement dominante, et c'est d'elle qu'on parle par défaut quand on dit « SCPI ». Les loyers encaissés sont redistribués chaque trimestre.
La SCPI de capitalisation privilégie la valorisation du patrimoine plutôt que la distribution immédiate. Le gain espéré se situe à la revente, dans l'évolution du prix de la part. On y trouve Primofamily, Sofiboutique (ex-Immorente 2), Patrimmo Compact ou Sofiprime. Ce sont des véhicules de transmission plutôt que de complément de revenu.
La SCPI fiscale vise une réduction d'impôt via un dispositif de défiscalisation immobilière. Le dispositif Pinel ayant pris fin au 31 décembre 2024, les SCPI fiscales encore commercialisées reposent principalement sur le déficit foncier et la loi Malraux.
⚠️ La réduction d'impôt d'une SCPI fiscale se paie en liquidité et en performance. La durée de blocage est imposée par le dispositif, la revente est souvent difficile et le rendement locatif reste faible. L'économie fiscale ne compense pas toujours ce qu'elle coûte.
Selon le capital : fixe ou variable
La distinction est mécanique et elle a des conséquences réelles sur votre revente.
À capital variable, le nombre de parts n'est pas plafonné. La société de gestion émet de nouvelles parts au fil des souscriptions et exécute les retraits en face. Vous achetez et vendez au prix fixé par la société de gestion. C'est le modèle de la quasi-totalité des SCPI récentes.
À capital fixe, le nombre de parts est arrêté dans les statuts. Une fois toutes les parts placées, l'achat passe par le marché secondaire, où le prix résulte de la confrontation des ordres d'achat et de vente. Vous pouvez y acheter avec une décote, ou devoir vendre en dessous de votre prix d'acquisition.
Selon les actifs : diversifiées ou thématiques
Les SCPI diversifiées répartissent leur patrimoine sur plusieurs classes d'actifs : bureaux, commerces, santé, logistique, hôtellerie. C'est la catégorie qui a le mieux résisté récemment, avec une performance globale de +6,3 % en 2025 selon l'ASPIM, la meilleure du marché. La logique est simple : quand un secteur décroche, les autres amortissent.
Les SCPI thématiques concentrent leur stratégie sur un secteur unique.
- Les SCPI de bureaux, historiquement le cœur du marché, aujourd'hui les plus exposées à la transformation des usages.
- Les SCPI de commerces, orientées vers les commerces de pied d'immeuble et les retail parks.
- Les SCPI logistiques, portées par le e-commerce, à +5,8 % de performance globale en 2025.
- Les SCPI de santé, positionnées sur les cliniques, EHPAD et laboratoires. Le secteur santé et éducation a reculé de 1,3 % en 2025.
- Les SCPI résidentielles, les plus en difficulté sur l'exercice, à -4,5 %.
Cet écart de 10,8 points entre les SCPI diversifiées et les SCPI résidentielles sur une seule année résume l'enjeu : le choix du véhicule pèse plus lourd que le choix du moment.
Selon la géographie : France, Europe ou international
Certaines SCPI définissent leur stratégie par l'emplacement plutôt que par le type de bien.
Les SCPI européennes investissent en Allemagne, aux Pays-Bas, en Espagne, en Italie ou en Irlande. Leur intérêt principal est fiscal : les revenus étrangers échappent aux prélèvements sociaux français de 17,2 % et bénéficient d'un mécanisme d'élimination de la double imposition.
Les SCPI régionales ciblent les métropoles françaises hors Île-de-France, où les rendements locatifs sont généralement supérieurs et les valeurs d'acquisition plus basses.
Les SCPI franciliennes se concentrent sur Paris et le Grand Paris, avec un pari sur la rareté foncière plutôt que sur le rendement immédiat.
Le label ISR et la réglementation SFDR
Depuis le 23 octobre 2020, les SCPI peuvent obtenir le label ISR (Investissement Socialement Responsable). Il évalue quatre dimensions extra-financières : l'environnement, le social, la gouvernance et le respect des droits humains.
Le label a été critiqué pour son hétérogénéité : deux SCPI labellisées peuvent avoir des pratiques très éloignées. Le référentiel a été durci en 2024 pour renforcer ses exigences.
En parallèle, le règlement européen SFDR (Sustainable Finance Disclosure Regulation) impose depuis 2021 une classification de tous les fonds selon leur ambition durable. Les SCPI se répartissent entre article 6 (sans objectif durable), article 8 (promotion de caractéristiques environnementales ou sociales) et article 9 (objectif d'investissement durable). Cette classification figure dans la documentation réglementaire de chaque SCPI.
La liste des SCPI labellisées ISR évolue régulièrement.
Il existe cinq façons d'acheter des parts de SCPI : au comptant, à crédit, via une assurance-vie, en démembrement de propriété, ou par versements programmés. Ces modes se combinent. On peut très bien démarrer au comptant, puis alimenter par versements programmés, et détenir en parallèle des parts dans un contrat d'assurance-vie.
Le mode de détention change trois choses : votre fiscalité, votre horizon et le montant nécessaire pour commencer.
Investir au comptant
C'est le mode le plus simple. Vous versez la somme, vous recevez vos parts, et les dividendes tombent dès la fin du délai de jouissance.
Le délai de jouissance est le point à connaître. Il s'agit du décalage entre la date de souscription et la date à partir de laquelle vos parts commencent à produire des revenus. Il va généralement de 1 à 6 mois selon la SCPI. Il figure dans la note d'information et il pèse directement sur votre rendement la première année.
À retenir : au comptant, les dividendes sont imposés dès la première distribution, dans la catégorie des revenus fonciers.
Investir à crédit
Investir en SCPI à crédit consiste à emprunter pour acheter des parts, exactement comme pour un achat immobilier classique.
Le montage repose sur deux leviers. D'abord, les dividendes perçus remboursent une partie des mensualités. Ensuite, les intérêts d'emprunt sont déductibles des revenus fonciers, ce qui réduit la base imposable pendant toute la durée du prêt.
Les banques étudient le dossier avec les mêmes critères qu'un crédit immobilier : capacité de remboursement, taux d'endettement, situation professionnelle, reste à vivre. Toutes n'acceptent pas de financer des parts de SCPI, et certaines n'acceptent que les SCPI de leur propre groupe.
Peut-on investir sans apport ? Oui, c'est possible. Plus l'apport est faible, plus l'effet de levier est important. Mais l'inverse est vrai aussi : sans apport, la mensualité est plus élevée et l'écart à combler entre le dividende et l'échéance vous reste à charge. Construisez le plan de financement sur une hypothèse de distribution réduite, pas sur la distribution actuelle.
Investir via une assurance-vie
Détenir des SCPI en unités de compte dans un contrat d'assurance-vie change complètement la fiscalité. Les revenus ne sont plus imposés comme des revenus fonciers. Ils suivent la fiscalité de l'assurance-vie, avec l'abattement annuel après 8 ans de détention et le régime successoral propre au contrat.
Les contreparties existent. L'assureur ne reverse souvent qu'une partie du loyer, entre 85 et 100 % selon les contrats. Des frais de gestion du contrat s'ajoutent à ceux de la SCPI. Et le choix de SCPI disponibles est restreint à la liste référencée par l'assureur.
Chez Louve Invest, cette détention passe par le contrat Louve Infinity.
Investir en démembrement
Le démembrement sépare la propriété d'une part en deux droits : la nue-propriété (le capital) et l'usufruit (les revenus). Les deux se vendent séparément, pour une durée fixée à l'avance, généralement de 3 à 15 ans.
En nue-propriété, vous achetez les parts avec une décote. Vous ne touchez aucun dividende pendant toute la durée du démembrement, donc aucune imposition sur les revenus fonciers. La nue-propriété est aussi exclue de l'assiette de l'IFI. Au terme, vous récupérez automatiquement la pleine propriété, sans frais ni formalité. C'est un montage de capitalisation, souvent utilisé pour préparer un revenu différé à la retraite.
En usufruit temporaire, vous achetez uniquement le droit aux revenus sur une durée définie. Ce montage s'adresse surtout aux personnes morales, qui peuvent amortir comptablement l'usufruit sur la durée du démembrement. C'est une solution utilisée pour placer une trésorerie d'entreprise sur 3 à 5 ans.
La répartition de la valeur entre nue-propriété et usufruit s'appelle la clé de répartition. Elle dépend de la durée choisie et varie selon les SCPI. Elle figure dans la documentation de chaque société de gestion.
Sur les 108 SCPI du catalogue Louve Invest, 95 sont accessibles en démembrement. Une marketplace dédiée met en relation nu-propriétaires et usufruitiers pour les personnes morales.
Investir par versements programmés
Le versement programmé consiste à alimenter son investissement automatiquement, chaque mois, au lieu de placer une somme unique.
L'intérêt est double. Vous lissez votre prix d'entrée sur plusieurs années, ce qui réduit l'impact d'un mauvais timing. Et vous transformez l'investissement en réflexe d'épargne, sans arbitrage mensuel à faire.
⚠️ Attention à une confusion fréquente. Le versement programmé ne remplace pas le minimum de souscription. Vous devez d'abord atteindre le ticket d'entrée exigé par la SCPI. Les versements programmés interviennent ensuite, à partir de 50 € par mois chez Louve Invest.
Le ticket d'entrée d'une SCPI se situe le plus souvent entre 200 et 1 000 €. Mais investir le minimum n'a pas grand intérêt. Pour que les revenus soient significatifs, Louve Invest recommande de partir sur au moins 4 000 à 5 000 €, et d'envisager la détention sur 10 ans minimum.
Voici comment raisonner, du ticket d'entrée au montant réellement pertinent.
Quel est le ticket d'entrée minimum ?
Le minimum de souscription se calcule simplement : c'est le prix de la part multiplié par le nombre de parts minimum exigé par la société de gestion.
Le prix de la part varie énormément d'une SCPI à l'autre, de quelques euros à plus de 1 000 €. Le nombre de parts minimum aussi, de 1 à plusieurs dizaines. C'est la combinaison des deux qui détermine le montant d'entrée, et non le prix de la part seul.
Certaines SCPI poussent l'accessibilité très loin. La SCPI Reason, gérée par MNK Partners, applique un prix de part de 1,03 € depuis le 1er août 2026, avec un ticket d'entrée de 206 €. Cette décimalisation permet d'investir un montant rond, sans laisser de résidu non investi.
À l'opposé, certaines SCPI ciblent une clientèle patrimoniale et fixent des minimums de plusieurs dizaines de milliers d'euros.
💡 Une fois que vous êtes associé d'une SCPI, le minimum ne s'applique plus. Vous pouvez renforcer part par part, quand vous voulez, sans nouveau seuil à atteindre.
Quel montant investir pour que ce soit pertinent ?
Le ticket d'entrée bas est une porte, pas un objectif. Avec 200 € placés, vous percevrez quelques euros de dividendes par an. L'expérience est pédagogique, pas patrimoniale.
Prenons un ordre de grandeur, sur la base du taux de distribution moyen de 4,91 % constaté en 2025 :
Ces montants sont bruts, avant fiscalité. Ils reposent sur une moyenne de marché passée, qui n'est ni un objectif ni une garantie.
C'est ce calcul qui explique la recommandation de 4 000 à 5 000 € pour un premier investissement. En dessous, le revenu perçu est trop faible pour changer quoi que ce soit à votre situation, alors que les frais d'entrée, eux, s'appliquent dans les mêmes proportions.
Sur combien de SCPI répartir son investissement ?
Investir 20 000 € sur une seule SCPI, c'est concentrer son risque sur une société de gestion, une stratégie et un portefeuille d'immeubles.
L'écart de performance entre catégories en 2025, de +6,3 % pour les diversifiées à -4,5 % pour le résidentiel, montre à quel point ce choix pèse. Répartir sur plusieurs SCPI, de sociétés de gestion différentes et de stratégies différentes, réduit cette exposition.
En pratique, la diversification devient réellement possible à partir de quelques milliers d'euros, puisqu'il faut atteindre le minimum de souscription de chaque SCPI. C'est une raison de plus de ne pas viser le ticket d'entrée le plus bas.
Quand investir en SCPI ?
Il n'y a pas de bon moment dans l'année. Une SCPI n'est pas cotée, son prix ne bouge pas chaque jour, et vous pouvez souscrire à n'importe quelle période.
La vraie question n'est pas « quand » mais « pour combien de temps ». La durée de détention recommandée est d'au moins 8 à 10 ans. Les frais de souscription, prélevés à l'entrée, s'amortissent sur la durée. Sortir au bout de 3 ans, c'est presque garantir une perte.
Sur le contexte de marché, restons factuels. Le prix moyen des parts a reculé sur les derniers exercices et la collecte est repartie à la hausse en 2025. Un investisseur qui entre aujourd'hui achète donc à des valeurs déjà corrigées. Cela ne dit rien de l'évolution future des valorisations, qui dépend du marché immobilier et des taux d'intérêt.
Enfin, l'argent qui dort sur un compte courant ne rapporte rien. Si votre épargne de précaution est constituée et que votre horizon est long, attendre un point d'entrée idéal coûte généralement plus cher que d'entrer progressivement.
Toute personne physique ou morale peut investir en SCPI. Il n'y a pas de condition d'âge minimum, pas de condition de revenus, pas d'agrément à obtenir. Un mineur peut détenir des parts, une entreprise aussi, un non-résident également dans la plupart des cas.
La seule vraie contrainte est financière : disposer du capital nécessaire pour atteindre le minimum de souscription, ou d'une capacité d'emprunt.
Les conditions pour investir
La SCPI est un fonds ouvert aux investisseurs non professionnels. Aucune qualification financière n'est exigée. Vous devez en revanche passer par un questionnaire de connaissance et d'expérience, puis un test d'adéquation : le distributeur est tenu de vérifier que le placement correspond à votre situation, votre horizon et votre tolérance au risque. C'est une obligation réglementaire, pas une formalité commerciale.
Il faut également fournir les pièces classiques d'une entrée en relation : pièce d'identité, justificatif de domicile, RIB et justificatif de l'origine des fonds.
⚠️ Une restriction existe pour les US persons, au sens de la réglementation FATCA. Les contribuables américains et les détenteurs de green card sont refusés par une grande partie des sociétés de gestion, qui ne souhaitent pas assumer les obligations déclaratives correspondantes.
Les jeunes actifs
La SCPI n'est pas réservée aux futurs retraités. Elle présente même trois atouts spécifiques quand on démarre.
C'est l'un des rares placements finançables à crédit, ce qui permet de se constituer un patrimoine sans capital de départ. C'est un placement de long terme, et le temps est précisément l'actif dont dispose un jeune actif. Et c'est un investissement immobilier qui ne demande aucune disponibilité, ce qui compte quand on construit une carrière.
C'est ce qui explique que les adeptes du mouvement FIRE, qui visent l'indépendance financière, s'y intéressent de près.
Les mineurs
Un mineur peut détenir des parts de SCPI. La souscription est réalisée par ses représentants légaux, qui signent en son nom.
Le dossier demande le livret de famille et la signature des deux parents. Un compte bancaire au nom de l'enfant n'est pas indispensable : les dividendes peuvent être versés sur le compte des représentants légaux.
C'est un usage courant pour préparer les études d'un enfant ou lui transmettre un capital progressivement. Attention toutefois : l'achat de parts pour un mineur est un acte de gestion du patrimoine de l'enfant, pas du vôtre. La revente avant sa majorité est encadrée.
Les personnes morales
Une société peut souscrire des parts de SCPI pour employer sa trésorerie excédentaire. C'est une alternative au compte à terme, avec un rendement potentiellement supérieur et un risque sensiblement plus élevé.
Le cadre fiscal diffère de celui des particuliers. Une société soumise à l'impôt sur les sociétés est imposée sur le résultat, avec la possibilité d'amortir certains montages. Une société à l'impôt sur le revenu reste dans la logique des revenus fonciers.
Ce sujet est développé sur notre page dédiée au placement de trésorerie d'entreprise. L'acquisition d'usufruit temporaire, présentée plus haut, est le montage le plus utilisé dans ce cadre.
Les non-résidents et les expatriés
Un non-résident fiscal français peut investir en SCPI, sous réserve de l'acceptation de la société de gestion et du pays de résidence.
Les revenus fonciers de source française restent imposables en France, avec un taux minimum d'imposition applicable aux non-résidents. En revanche, les personnes affiliées à un régime de sécurité sociale d'un autre État de l'Espace économique européen ou de la Suisse sont exonérées de CSG et CRDS. Elles ne supportent que le prélèvement de solidarité de 7,5 %, au lieu des 17,2 % de prélèvements sociaux.
Les conventions fiscales bilatérales déterminent ensuite le traitement dans le pays de résidence. C'est un sujet à valider avec un conseiller fiscal avant de souscrire.
À qui la SCPI ne convient pas ?
Autant le dire clairement. La SCPI n'est pas adaptée si :
❌ vous risquez d'avoir besoin de cette somme dans les 5 prochaines années,
❌ il s'agit de votre épargne de précaution ou de votre seul matelas disponible,
❌ vous cherchez un placement garanti en capital,
❌ vous souhaitez piloter vous-même le choix des immeubles,
❌ votre tranche marginale d'imposition est élevée et vous investissez en direct, sans passer par l'assurance-vie ou le démembrement.
Ce dernier point mérite d'être calculé avant de souscrire, pas après.
Les revenus distribués par une SCPI sont imposés dans la catégorie des revenus fonciers : ils s'ajoutent à vos autres revenus, sont soumis au barème de l'impôt sur le revenu, et supportent en plus 17,2 % de prélèvements sociaux. Pour un contribuable dans la tranche à 30 %, la ponction totale atteint donc 47,2 %.
C'est le point faible de la SCPI détenue en direct, et c'est ce qui justifie d'étudier les autres modes de détention avant de souscrire.
Comment sont imposés les revenus d'une SCPI française ?
Chaque année, la société de gestion vous adresse un imprimé fiscal unique (IFU) qui détaille votre quote-part de revenus. Vous la reportez dans votre déclaration.
Deux régimes existent.
Le régime réel est le régime par défaut pour la très grande majorité des porteurs. Il permet de déduire les charges, et surtout les intérêts d'emprunt si vous avez investi à crédit.
Le régime micro-foncier applique un abattement forfaitaire de 30 % sur les revenus bruts, à condition que l'ensemble de vos revenus fonciers ne dépasse pas 15 000 € sur l'année.
⚠️ Attention à une idée reçue tenace. Le micro-foncier n'est pas accessible si vous ne détenez que des parts de SCPI. Selon la doctrine fiscale, il faut également posséder au moins un immeuble donné en location nue en direct. Sans cela, vous relevez du régime réel, quel que soit le montant perçu.
Voici ce que donne la fiscalité selon votre tranche marginale d'imposition :
Sur un rendement brut de 4,91 %, une tranche à 41 % ramène le rendement net à environ 2,05 %. C'est le calcul à faire avant de souscrire, pas après.
Comment sont imposés les revenus d'une SCPI européenne ?
Les revenus issus d'immeubles situés à l'étranger suivent un régime différent, et nettement plus favorable.
D'abord, ils sont imposés en priorité dans le pays où se trouve l'immeuble, souvent à un taux plus bas qu'en France. Ensuite, ils échappent aux prélèvements sociaux français de 17,2 %, puisque ceux-ci ne s'appliquent pas aux revenus déjà imposés à l'étranger.
La convention fiscale signée entre la France et le pays concerné détermine ensuite la méthode d'élimination de la double imposition. Deux mécanismes coexistent : l'exonération avec application du taux effectif, ou le crédit d'impôt égal à l'impôt français correspondant. Le résultat est comparable, le calcul diffère.
C'est cette mécanique, plus que le rendement affiché, qui explique le succès des SCPI européennes ces dernières années.
La quote-part de revenus financiers
Une SCPI place sa trésorerie. Les intérêts produits vous sont distribués sous forme de revenus de capitaux mobiliers, imposés au prélèvement forfaitaire unique de 30 %, ou au barème sur option.
La part est généralement faible, mais elle apparaît sur une ligne distincte de votre IFU. Ne la confondez pas avec les revenus fonciers.
Quelle fiscalité à la revente des parts ?
La cession de parts de SCPI relève du régime des plus-values immobilières des particuliers, et non du régime des valeurs mobilières.
Le taux est de 19 % au titre de l'impôt sur le revenu, auxquels s'ajoutent 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements.
Les abattements pour durée de détention s'appliquent ensuite, selon deux barèmes distincts :
L'exonération est donc totale après 22 ans pour l'impôt sur le revenu, et après 30 ans pour les prélèvements sociaux. Une surtaxe s'applique par ailleurs aux plus-values imposables supérieures à 50 000 €.
Les SCPI sont-elles soumises à l'IFI ?
Oui. Les parts de SCPI entrent dans l'assiette de l'impôt sur la fortune immobilière, à hauteur de la fraction de leur valeur représentative d'actifs immobiliers. La société de gestion communique chaque année ce coefficient.
Une exception notable : la nue-propriété de parts détenues en démembrement est exclue de l'assiette IFI pendant toute la durée du démembrement. C'est l'un des intérêts du montage pour les patrimoines concernés.
Comment déclarer ses revenus de SCPI ?
Les formulaires dépendent de la nature des revenus.
- Revenus fonciers français : déclaration n° 2044, puis report sur la 2042.
- Revenus fonciers étrangers : déclaration n° 2047, puis report sur la 2042-C.
- Revenus financiers : report direct sur la 2042.
- Plus-value de cession : déclaration n° 2048-IMM, généralement prise en charge par la société de gestion ou le notaire.
L'IFU transmis par la société de gestion indique précisément quelle somme reporter dans quelle case. Conservez-le.
Comment réduire la fiscalité de ses SCPI ?
Quatre leviers existent, tous présentés plus haut sous l'angle du mode de détention.
✅ L'assurance-vie, qui substitue la fiscalité du contrat à celle des revenus fonciers.
✅ La nue-propriété, qui supprime toute imposition pendant la durée du démembrement puisqu'aucun revenu n'est perçu.
✅ Les SCPI européennes, qui échappent aux prélèvements sociaux français.
✅ Le crédit, dont les intérêts sont déductibles des revenus fonciers.
Le bon levier dépend de votre tranche marginale, de votre horizon et de votre situation patrimoniale. Il n'y a pas de réponse universelle.
Une SCPI supporte deux grandes familles de frais : une commission de souscription, généralement comprise entre 8 et 12 % du montant investi, et des frais de gestion annuels, de l'ordre de 10 à 14 % HT des loyers encaissés.
Le point important est que vous ne voyez ni l'un ni l'autre sur votre relevé. Les deux sont déjà intégrés dans les chiffres qu'on vous présente. Comprendre où ils se cachent change complètement la lecture d'une SCPI.
La commission de souscription
C'est le frais le plus élevé, et le plus mal compris.
La commission de souscription est incluse dans le prix de la part. Vous ne la payez pas en plus. Elle rémunère la collecte, la distribution et la recherche des immeubles.
Concrètement, elle apparaît dans l'écart entre deux valeurs publiées par chaque SCPI :
- le prix de souscription, celui auquel vous achetez,
- la valeur de retrait, celle à laquelle vous êtes remboursé si vous revendez.
Cet écart correspond précisément à la commission de souscription. Autrement dit, vous ne payez pas ces frais à l'entrée, vous les constatez à la sortie. Si vous revendez le lendemain de votre souscription, vous récupérez environ 90 % de votre mise, même si le prix de part n'a pas bougé.
⚠️ Cette mécanique est structurelle. Elle est identique sur l'ensemble des SCPI classiques, quelle que soit la société de gestion. Une valeur de retrait inférieure au prix de souscription n'est pas un défaut propre à une SCPI, c'est le fonctionnement normal du produit.
C'est aussi la raison mathématique pour laquelle la SCPI se détient sur 8 à 10 ans minimum. Étalée sur une décennie, une commission de 10 % coûte environ 1 % par an. Étalée sur trois ans, elle en coûte plus de 3 %.
Les frais de gestion
Les frais de gestion rémunèrent la société de gestion pour son travail quotidien : encaissement des loyers, relation avec les locataires, entretien du parc, reporting réglementaire.
Ils se situent généralement entre 10 et 14 % HT des loyers encaissés, et non du capital investi. C'est une différence importante : la société de gestion n'est rémunérée que sur ce qu'elle encaisse réellement.
💡 Point à retenir : le taux de distribution que vous voyez affiché est déjà net de ces frais de gestion. Quand une SCPI annonce 5 %, ce sont bien 5 % qui vous sont versés. Les frais de gestion ont déjà été déduits en amont. Ils restent en revanche bruts de fiscalité.
Les frais de retrait et de cession
Sur une SCPI à capital variable, le retrait est généralement gratuit. Vous êtes remboursé à la valeur de retrait, sans frais supplémentaire.
Sur une SCPI à capital fixe, la vente passe par le marché secondaire. Une commission de cession s'applique, à laquelle s'ajoutent des droits d'enregistrement.
Certaines SCPI appliquent par ailleurs une commission de suivi et de pilotage de la performance, prélevée sur les plus-values réalisées lors des arbitrages d'immeubles. Elle figure dans la note d'information.
Les SCPI sans commission de souscription
Une nouvelle génération de SCPI a supprimé la commission de souscription. Le prix de souscription et la valeur de retrait sont alors quasiment identiques.
Le modèle n'est pas gratuit pour autant. Ces SCPI se rémunèrent différemment, avec des frais de gestion plus élevés, et appliquent le plus souvent des frais de retrait dégressifs : significatifs si vous sortez dans les premières années, nuls au-delà d'une durée fixée, généralement 3 à 5 ans.
L'arbitrage est simple à poser. Sans commission de souscription, la sortie anticipée coûte beaucoup moins cher. Sur un horizon très long, les frais de gestion supérieurs finissent par rattraper l'économie initiale.
Les frais en assurance-vie
Détenir une SCPI dans un contrat d'assurance-vie ajoute une couche de frais.
Aux frais de la SCPI s'ajoutent les frais de gestion du contrat, prélevés chaque année sur l'encours. Certains assureurs appliquent en contrepartie une commission de souscription réduite sur la SCPI, voire nulle. Et une partie du loyer peut être conservée par l'assureur.
Le calcul doit donc se faire contrat par contrat, en comparant le rendement net réellement reversé, et non le taux de distribution brut de la SCPI.
Comment réduire les frais de souscription ?
C'est le cœur du positionnement de Louve Invest. Sur son catalogue, la plateforme reverse un cashback de 3 à 5 % du montant investi, prélevé sur sa propre rémunération de distributeur.
L'effet est direct sur la performance des premières années. Sur un investissement de 10 000 € avec un cashback de 4 %, ce sont 400 € rendus, soit l'équivalent de près d'une année de dividendes au taux de distribution moyen du marché.
Le détail des frais des SCPI, société de gestion par société de gestion, est consultable sur notre page dédiée.
En 2025, le taux de distribution moyen du marché s'est établi à 4,91 %. Les écarts sont importants : les SCPI les plus récentes dépassent parfois 7 %, quand certaines SCPI historiques descendent sous 4 %.
Mais le rendement d'une SCPI ne se résume pas à un pourcentage. Sept indicateurs permettent de juger réellement un véhicule. Les voici, avec ce qu'ils disent et ce qu'ils cachent.
Le taux de distribution (TD)
C'est l'indicateur le plus regardé. Il rapporte le dividende brut versé au titre de l'année au prix de part acquéreur moyen de cette même année.
Deux précisions changent son interprétation. Le TD est net des frais de gestion, donc ce que vous voyez est bien ce que vous touchez. Mais il est brut de fiscalité : selon votre tranche marginale, il faut retirer entre 17 et 62 % pour obtenir votre rendement net.
⚠️ Un TD élevé n'est pas un gage de qualité. Une SCPI jeune affiche mécaniquement un TD flatteur : son patrimoine est récent, sans vacance ni travaux, et sa petite taille amplifie les bons coups. Le vrai test arrive vers la cinquième année.
La performance globale annuelle (PGA)
C'est l'indicateur le plus honnête, et le plus récent. La PGA additionne le taux de distribution et la variation du prix moyen de la part sur l'année.
Elle répond à la seule question qui compte : combien votre investissement vous a-t-il réellement rapporté cette année, dividendes et valorisation confondus ?
L'écart avec le TD peut être brutal. En 2025, le marché affichait un TD moyen de 4,91 % mais une PGA de seulement 1,46 %, la baisse des prix de part ayant absorbé l'essentiel du dividende. Si vous ne deviez regarder qu'un seul chiffre, regardez celui-là.
Le taux de rendement interne (TRI)
Le TRI mesure la performance annualisée sur une période longue, en intégrant tout : les dividendes perçus, l'évolution du prix de part, et les frais de souscription.
C'est le seul indicateur qui raisonne du point de vue de l'investisseur réel, celui qui a payé les frais d'entrée. Les SCPI le publient sur 5, 10, 15 et 20 ans.
Un conseil de lecture : comparez toujours le TRI 10 ans plutôt que le TRI 5 ans. Cinq ans, c'est trop court pour amortir les frais d'entrée, et la comparaison favorise artificiellement les SCPI récentes.
Le taux d'occupation financier (TOF)
Le TOF rapporte les loyers effectivement facturés aux loyers qui seraient facturés si l'intégralité du patrimoine était louée.
Un taux d'occupation financier supérieur à 90 % traduit un patrimoine bien loué. En dessous de 85 %, il faut chercher pourquoi : un immeuble en restructuration, un locataire important parti, ou un patrimoine mal positionné.
Regardez surtout son évolution sur plusieurs trimestres. Un TOF qui glisse régulièrement est un signal plus fiable qu'un TOF bas ponctuel.
La valeur de reconstitution
C'est ce que coûterait la reconstitution à l'identique du patrimoine de la SCPI aujourd'hui : la valeur d'expertise des immeubles, augmentée des frais d'acquisition et de la collecte nécessaire.
Elle sert de référence au prix de la part. Le code monétaire et financier impose que le prix de souscription reste dans une fourchette de plus ou moins 10 % de la valeur de reconstitution.
C'est un indicateur prédictif précieux. Un prix de souscription nettement inférieur à la valeur de reconstitution laisse une marge de revalorisation. À l'inverse, un prix supérieur annonce souvent une baisse à venir. Les ajustements de prix de 2023 à 2025 étaient largement lisibles à l'avance dans cet écart.
Le report à nouveau (RAN)
Le report à nouveau est la réserve constituée par la SCPI sur ses résultats non distribués. Elle sert d'amortisseur : en cas de mauvaise année, la société de gestion peut y puiser pour maintenir le dividende.
Il s'exprime en nombre de jours ou de mois de distribution. Un RAN équivalent à plusieurs mois de dividende signale une gestion prudente. Un RAN quasi nul signifie que la SCPI distribue tout ce qu'elle encaisse, sans filet.
C'est l'indicateur le moins regardé par les investisseurs, et l'un des plus révélateurs de la solidité d'une distribution.
La capitalisation
La capitalisation correspond à la valeur totale des parts émises. Elle mesure la taille de la SCPI.
Une capitalisation importante offre une meilleure mutualisation et une liquidité généralement plus fluide. Une petite capitalisation permet une plus grande agilité sur les acquisitions, mais concentre le risque sur un nombre réduit d'immeubles.
Il n'y a pas de bonne taille en soi. Il y a en revanche un seuil en dessous duquel la mutualisation reste théorique.
Comment lire ces indicateurs ensemble ?
Aucun de ces sept chiffres ne se suffit à lui-même. La bonne lecture est croisée :
✅ Un TD élevé avec une PGA négative signale une distribution financée par une dépréciation du capital.
✅ Un TOF en baisse avec un RAN faible annonce une probable réduction du dividende.
✅ Un prix de souscription très en dessous de la valeur de reconstitution laisse une marge de revalorisation.
✅ Un TRI 10 ans solide vaut mieux qu'un TD ponctuellement flatteur.
Tous ces indicateurs figurent dans le bulletin trimestriel et le rapport annuel de chaque SCPI, deux documents publics.
Choisir une SCPI ne commence pas par un classement. Cela commence par votre objectif et votre fiscalité. Le même véhicule peut être excellent pour un investisseur non imposable et médiocre pour un contribuable dans la tranche à 41 %.
La méthode tient en quatre étapes, dans cet ordre.
Étape 1 : partir de votre objectif
Quatre objectifs conduisent à quatre familles de SCPI différentes.
Générer un revenu immédiat. Vous visez une SCPI de rendement, avec un taux de distribution solide et un report à nouveau confortable. La régularité prime sur le pic de performance.
Vous constituer un capital. Vous n'avez pas besoin des revenus aujourd'hui et vous préparez un horizon lointain, la retraite par exemple. La nue-propriété ou une SCPI de capitalisation répondent mieux, avec une fiscalité nulle ou réduite pendant la phase de constitution.
Réduire votre impôt. Une SCPI fiscale peut convenir, mais rarement. Le calcul doit intégrer la contrainte de durée et la difficulté de revente, pas seulement la réduction affichée.
Transmettre. Le démembrement et la détention via l'assurance-vie offrent des cadres de transmission spécifiques, à arbitrer avec un conseiller.
Tant que cette étape n'est pas tranchée, aucun classement ne vous sera utile.
Étape 2 : caler le mode de détention sur votre fiscalité
C'est l'étape que la plupart des investisseurs sautent, et c'est celle qui pèse le plus lourd sur le résultat final.
Un contribuable à 11 % de tranche marginale peut détenir en direct sans difficulté. À 41 %, la même SCPI en direct perd plus de la moitié de son rendement. L'assurance-vie, la nue-propriété ou les SCPI européennes changent alors complètement l'équation.
Faites ce calcul avant de sélectionner un véhicule, pas après. Une SCPI à 5,5 % détenue dans le mauvais cadre rapporte moins qu'une SCPI à 4,5 % détenue dans le bon.
Étape 3 : analyser la SCPI et sa société de gestion
Une fois la famille identifiée, l'analyse porte sur trois plans.
La société de gestion. Son agrément AMF, son ancienneté, les encours qu'elle gère et surtout son comportement en période difficile. Une société qui a déjà traversé un cycle baissier en maintenant sa communication et sa liquidité vous en dit plus qu'une performance récente.
Le patrimoine. Nombre d'immeubles, répartition sectorielle et géographique, poids des dix premiers locataires, durée résiduelle des baux. Une SCPI dont trois locataires représentent 40 % des loyers n'est pas mutualisée, quelle que soit sa communication.
Les indicateurs. Croisez ceux détaillés dans la section précédente, en particulier la performance globale annuelle, le TRI 10 ans, le taux d'occupation financier et l'écart entre prix de souscription et valeur de reconstitution.
Ces éléments figurent tous dans le bulletin trimestriel et le rapport annuel. Ce sont des documents publics, et les lire reste le meilleur investissement de temps avant de souscrire.
Étape 4 : diversifier sur les bons axes
Détenir plusieurs SCPI ne suffit pas. Encore faut-il qu'elles ne soient pas exposées aux mêmes risques.
Quatre axes de diversification comptent vraiment :
✅ La société de gestion, pour ne pas dépendre d'une seule équipe et d'un seul style d'investissement.
✅ La classe d'actifs, pour ne pas subir un retournement sectoriel de plein fouet.
✅ La géographie, la diversification européenne apportant en prime un avantage fiscal.
✅ Le millésime, en mélangeant des SCPI matures, au patrimoine éprouvé, et des SCPI récentes, qui achètent aux valeurs actuelles.
Deux SCPI de bureaux franciliennes gérées par deux sociétés différentes ne constituent pas une diversification.
Les erreurs les plus fréquentes
❌ Choisir sur le seul taux de distribution. C'est le réflexe le plus répandu et le plus coûteux. Une distribution élevée financée par une baisse du prix de part ne crée aucune richesse.
❌ Se fier à un classement sans regarder sa date. Les palmarès vieillissent vite. Un classement de 2023 ne dit plus grand-chose du marché actuel.
❌ Négliger le mode de détention. Voir l'étape 2. C'est l'erreur la plus chère sur la durée.
❌ Investir le montant minimum. Le ticket d'entrée bas est une porte d'entrée, pas une stratégie.
❌ Confondre jeune SCPI performante et SCPI performante. Une SCPI de deux ans n'a pas encore rencontré la vacance, les travaux, ni le renouvellement de ses baux.
❌ Raisonner à court terme. Les frais d'entrée rendent toute sortie avant 8 ans structurellement défavorable.
Les outils pour comparer
Trois ressources complémentaires permettent de passer de la méthode à la sélection.
La liste des SCPI recense les véhicules du marché avec leurs principaux indicateurs. Le comparatif SCPI permet de les confronter critère par critère. Le classement des meilleures SCPI donne une lecture actualisée des performances récentes.
Pour aller plus loin sur la méthode, notre guide dédié explique comment choisir sa SCPI en fonction de son profil.
La procédure de revente dépend entièrement du type de capital de la SCPI. À capital variable, vous adressez une demande de retrait à la société de gestion. À capital fixe, vous passez un ordre de vente sur un marché secondaire.
Dans les deux cas, une règle ne change pas : la liquidité n'est pas garantie. Vous ne revendez que s'il existe une contrepartie en face.
Revendre des parts d'une SCPI à capital variable
C'est le cas de la très grande majorité des SCPI récentes.
Vous adressez une demande de retrait à la société de gestion, par formulaire ou depuis votre espace en ligne. Elle est inscrite sur un registre, traitée dans l'ordre chronologique d'arrivée.
Le retrait est exécuté lorsqu'une nouvelle souscription se présente. La société de gestion rembourse alors vos parts à la valeur de retrait, c'est-à-dire le prix de souscription diminué de la commission de souscription.
Tant que la collecte est dynamique, les retraits s'exécutent en quelques jours à quelques semaines. Quand la collecte ralentit, les demandes s'accumulent et le délai s'allonge, parfois de plusieurs mois.
Certaines SCPI prévoient dans leurs statuts un fonds de remboursement. Il s'agit d'une réserve, alimentée par la SCPI, qui lui permet de racheter des parts sans attendre de contrepartie. C'est un amortisseur utile, mais il est facultatif et ses ressources sont limitées.
Revendre des parts d'une SCPI à capital fixe
Ici, le nombre de parts est figé. Aucune part nouvelle n'est créée, aucune n'est annulée. Il faut donc trouver un acheteur.
La société de gestion organise un marché secondaire. Vous y déposez un ordre de vente en indiquant un prix minimum. Les ordres d'achat et de vente sont confrontés périodiquement, souvent une fois par mois, et un prix d'exécution unique se dégage.
Trois conséquences pratiques. Le prix n'est pas fixé par la société de gestion mais par le marché. Vous pouvez vendre en dessous de votre prix d'achat même si le patrimoine s'est valorisé. Et si vous fixez un prix minimum trop élevé, votre ordre ne sera simplement pas exécuté.
Une cession de gré à gré, directement entre deux particuliers, reste possible. Elle doit être déclarée à la société de gestion et supporte des droits d'enregistrement.
Combien récupérez-vous réellement ?
C'est le point qui surprend le plus.
Sur une SCPI classique à capital variable, si le prix de la part n'a pas bougé depuis votre souscription, vous récupérez la valeur de retrait, soit environ 90 % de votre mise. L'écart correspond à la commission de souscription détaillée plus haut.
Il faut donc que la combinaison des dividendes perçus et de l'éventuelle revalorisation du prix de part ait d'abord comblé cet écart. C'est la traduction concrète de la durée de détention recommandée de 8 à 10 ans.
À cela s'ajoute, en cas de plus-value, l'imposition au régime des plus-values immobilières présentée en section fiscalité.
Quel délai pour revendre ?
Il n'existe pas de délai garanti. Il dépend de trois facteurs : le rythme de collecte de la SCPI, le volume de demandes de retrait déjà en attente, et l'existence ou non d'un fonds de remboursement.
Le code monétaire et financier prévoit un mécanisme d'alerte. Lorsque les demandes de retrait non satisfaites depuis douze mois atteignent un seuil significatif du nombre de parts, la société de gestion doit en informer l'Autorité des Marchés Financiers. Elle peut alors convoquer une assemblée générale et proposer des mesures, comme la mise en place d'un marché secondaire ou la cession d'actifs.
💡 Avant de souscrire, demandez le volume de demandes de retrait en attente. Cette information figure dans le bulletin trimestriel. Une SCPI avec un registre chargé est une SCPI dans laquelle il sera difficile de sortir.
Que se passe-t-il en cas de décès ?
Les parts ne sont pas vendues automatiquement. Elles entrent dans la succession et sont transmises aux héritiers, qui deviennent associés à leur tour.
Les héritiers peuvent ensuite conserver les parts et percevoir les dividendes, ou demander leur retrait selon la procédure habituelle. La transmission suit le régime successoral applicable, différent selon que les parts sont détenues en direct ou via un contrat d'assurance-vie.
Comment limiter le risque d'illiquidité ?
Trois réflexes concrets, à prendre avant de souscrire plutôt qu'au moment de vendre :
- Vérifier le registre des retraits dans le dernier bulletin trimestriel de la SCPI.
- Privilégier les SCPI dont la collecte reste dynamique, puisque c'est elle qui alimente les retraits.
- Regarder si un fonds de remboursement est prévu dans les statuts, et s'il est doté.
Deux acteurs distincts interviennent, et on les confond souvent. La société de gestion pilote la SCPI au quotidien. Le distributeur vous vend les parts. Ce ne sont ni les mêmes métiers, ni les mêmes agréments, ni la même rémunération.
Le rôle de la société de gestion
La société de gestion est la structure qui administre la SCPI. Elle doit être agréée par l'Autorité des Marchés Financiers, et elle est désignée dans les statuts de la SCPI.
Point essentiel : elle n'est pas propriétaire des immeubles. Les actifs appartiennent à la SCPI, donc collectivement à ses associés. La société de gestion agit pour leur compte, dans le cadre d'un mandat.
Ses missions couvrent l'intégralité du cycle de vie du placement :
- sélectionner et acquérir les immeubles,
- trouver les locataires et négocier les baux,
- assurer l'entretien, les travaux et la mise aux normes,
- arbitrer le patrimoine, c'est-à-dire vendre et racheter,
- calculer et verser les dividendes,
- fixer le prix de la part,
- produire le bulletin trimestriel et le rapport annuel.
Elle se rémunère par les frais détaillés plus haut, principalement une commission prélevée sur les loyers encaissés.
Parmi les sociétés de gestion actives sur le marché français, on trouve des acteurs historiques comme Amundi Immobilier, AEW, BNP Paribas REIM, La Française, Sofidy, Atland Voisin, Paref Gestion, Aestiam ou Perial. Et une génération plus récente : Iroko, Remake AM, Norma Capital, Alderan, Wemo REIM, Epsicap REIM, Theoreim, Arkéa REIM, Sogenial, Euryale AM, Novaxia ou MNK Partners.
Le conseil de surveillance
C'est le contre-pouvoir interne de la SCPI, et il est rarement mentionné.
Le conseil de surveillance est composé d'associés, élus en assemblée générale par les autres associés. Sa mission est de contrôler la gestion assurée par la société de gestion et de présenter un rapport annuel aux associés.
Vous pouvez vous y porter candidat. C'est aussi un document à lire : le rapport du conseil de surveillance dit parfois des choses que la communication commerciale de la SCPI ne dit pas.
Le dépositaire et le commissaire aux comptes
Deux contrôles externes complètent le dispositif.
Le dépositaire est un établissement agréé, distinct de la société de gestion, chargé de conserver les actifs et de vérifier la régularité des décisions prises. Sa désignation est obligatoire.
Le commissaire aux comptes certifie les comptes annuels de la SCPI.
Cette séparation des rôles est ce qui distingue une SCPI d'un placement non régulé. Elle ne garantit aucune performance, mais elle encadre le fonctionnement.
Qui distribue les SCPI ?
Quatre canaux permettent d'acheter des parts.
- Les banques : Crédit Agricole, Caisse d'Épargne, BNP Paribas, LCL, Banque Populaire, La Banque Postale ou Crédit Mutuel distribuent des SCPI, le plus souvent celles gérées par leur propre filiale. Le choix est donc restreint, et les frais rarement négociés.
- Les conseillers en gestion de patrimoine : Ils apportent un conseil personnalisé et un accès à un catalogue plus large. Leur rémunération provient de la commission de souscription.
- Les sociétés de gestion en direct : Vous souscrivez auprès de la société qui gère la SCPI. L'accompagnement est solide sur ses propres produits, mais par construction vous n'aurez pas de comparaison.
- Les plateformes en ligne : Apparues plus récemment, elles donnent accès à un catalogue multi-sociétés de gestion avec une souscription entièrement dématérialisée.
C'est le modèle de Louve Invest : un catalogue d'environ 108 SCPI, une souscription en ligne en une dizaine de minutes, des outils de simulation de gains et de fiscalité, et un cashback de 3 à 5 % reversé sur le montant investi.
Ces plateformes ont contribué à faire baisser le coût d'entrée de la pierre-papier, en redistribuant une partie de la rémunération du distributeur à l'investisseur.
Comment vérifier qu'un distributeur est habilité ?
Un réflexe simple, avant toute souscription.
✅ Vérifiez l'immatriculation du distributeur sur le registre ORIAS, qui recense les intermédiaires en opérations d'assurance, banque et finance.
✅ Vérifiez l'agrément de la société de gestion sur le site de l'AMF, qui publie la liste des sociétés de gestion de portefeuille agréées.
✅ Consultez la liste noire de l'AMF, qui recense les sites et acteurs non autorisés.
Un acteur qui ne figure sur aucun de ces registres n'a pas le droit de vous vendre des parts de SCPI.
Les termes propres au marché des SCPI, par ordre alphabétique. Les indicateurs de performance (taux de distribution, PGA, TRI, TOF, valeur de reconstitution, report à nouveau, capitalisation) sont détaillés dans la section qui leur est consacrée plus haut.
- AMF : Autorité des Marchés Financiers. Régulateur français des marchés financiers. Elle délivre le visa des SCPI, agrée les sociétés de gestion et contrôle l'information délivrée aux investisseurs.
- Arbitrage : opération par laquelle la société de gestion vend un immeuble du patrimoine pour en acquérir un autre. C'est un acte de gestion courant, qui peut générer une plus-value redistribuée aux associés.
- ASPIM : Association française des Sociétés de Placement Immobilier. Elle représente les gestionnaires de fonds immobiliers non cotés et publie les statistiques de référence du marché.
- Assemblée générale : réunion annuelle des associés. Elle approuve les comptes, élit le conseil de surveillance et vote les décisions importantes. Chaque associé y dispose d'un droit de vote proportionnel à son nombre de parts.
- Associé : détenteur de parts d'une SCPI. Il perçoit une quote-part des résultats et dispose d'un droit de vote, sans être impliqué dans la gestion.
- Bail commercial : contrat de location d'un local à usage professionnel, d'une durée classique de neuf ans avec faculté de résiliation triennale. C'est le régime majoritaire des baux détenus par les SCPI.
- Bulletin trimestriel : document publié chaque trimestre par la société de gestion. Il contient les indicateurs à jour, les acquisitions réalisées, l'état de la collecte et le volume de demandes de retrait en attente. C'est le document le plus utile au suivi d'une SCPI.
- Collecte brute : montant total des souscriptions enregistrées sur une période. Collecte nette : collecte brute diminuée des retraits exécutés. C'est la collecte nette qui mesure la dynamique réelle d'une SCPI.
- Décote : écart favorable entre le prix payé et une valeur de référence. Elle s'observe notamment sur le marché secondaire ou lors d'un achat en nue-propriété.
- DIC : document d'information clé. Document réglementaire normalisé remis avant toute souscription. Il contient l'indicateur synthétique de risque, les frais et les scénarios de performance.
- Dividende : revenu distribué aux associés, issu principalement des loyers encaissés. Il est versé le plus souvent trimestriellement, parfois mensuellement, et n'est jamais garanti.
- Effet de levier : mécanisme consistant à utiliser l'emprunt pour augmenter le montant investi. Il amplifie la performance, à la hausse comme à la baisse.
- IFU : imprimé fiscal unique. Document adressé chaque année par la société de gestion, détaillant les montants à reporter dans la déclaration de revenus.
- Note d'information : document visé par l'AMF qui présente la stratégie, les frais, les modalités de souscription et de retrait de la SCPI. C'est le document de référence contractuel.
- OPCI : Organisme de Placement Collectif Immobilier. Fonds immobilier comportant une poche d'actifs financiers, généralement plus liquide qu'une SCPI mais plus volatil.
- Prix de part acquéreur : prix effectivement payé par le souscripteur, commission de souscription incluse. C'est le prix qui sert de base au calcul du taux de distribution.
- Provision pour gros entretien (PGE) : réserve constituée par la SCPI pour financer les travaux lourds à venir. Une PGE correctement dotée évite d'avoir à réduire le dividende le jour où les travaux arrivent.
- Quote-part : fraction du résultat de la SCPI revenant à un associé, proportionnelle à son nombre de parts. C'est sur cette base que s'établit son imposition.
- SIIC : Société d'Investissement Immobilier Cotée. Foncière cotée en bourse, liquide au quotidien mais soumise à la volatilité des marchés actions. À ne pas confondre avec une SCPI.
- Taux d'occupation physique (TOP) : rapport entre les surfaces louées et les surfaces totales du patrimoine. Il complète le taux d'occupation financier, sans le remplacer : un TOP élevé avec un TOF faible signale des loyers bas sur les surfaces louées.
- Vacance locative : période pendant laquelle un local reste inoccupé. Elle réduit directement les loyers encaissés, donc le dividende.
- Valeur vénale : valeur de marché d'un immeuble, déterminée chaque année par un expert immobilier indépendant.
- Valeur de réalisation : valeur vénale du patrimoine augmentée de la valeur nette des autres actifs de la SCPI. Elle correspond à ce que vaudrait la SCPI si elle était liquidée.
- Visa AMF : autorisation délivrée par l'AMF permettant à une SCPI de commercialiser ses parts auprès du public. Le visa porte sur la qualité de l'information, pas sur l'opportunité du placement.
Clément Renault est ingénieur (École des Ponts, MSc Stanford) et alumni Y Combinator W18.
Après avoir été data scientist dans la Silicon Valley puis co‑fondateur de la start‑up de navires autonomes Shone, il revient en 2021 pour lancer Louve Invest, la fintech qui démocratise l’investissement SCPI, qu’il dirige aujourd’hui en tant que CEO.


