


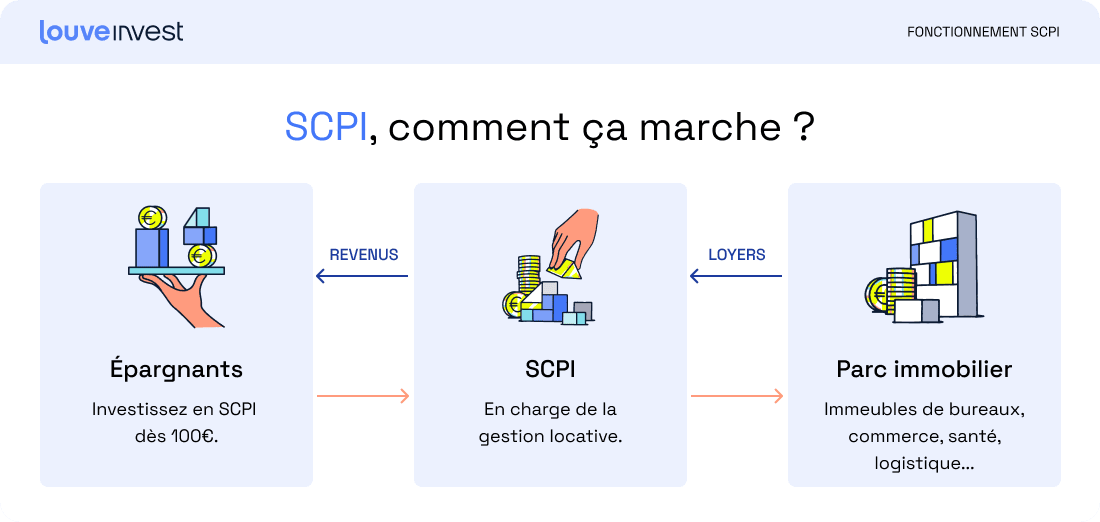
- La SCPI (Société Civile de Placement Immobilier), aussi appelée pierre-papier, est un fonds immobilier collectif encadré par l’AMF. Elle collecte l’épargne de particuliers pour acheter et gérer un patrimoine immobilier, surtout professionnel (bureaux, commerces, santé, logistique). En échange, chaque associé reçoit une quote-part des loyers.
- En 2025, le marché compte 232 SCPI pour 89 Md€ de capitalisation, avec un taux de distribution moyen de 4,91 % (ASPIM) et une performance globale annuelle moyenne de 1,46 % (Baromètre Louve Invest 2026). L’investissement est possible dès 100 € chez Louve Invest, avec un cashback de 3 à 5 % sur les SCPI éligibles.
- Les SCPI se distinguent par leur objectif (rendement, fiscales, plus-value), leur secteur immobilier et leur zone géographique (France, Europe, international).
- Une SCPI peut être à capital fixe ou à capital variable. On peut investir au comptant, à crédit, via l’assurance-vie ou en démembrement (nue-propriété ou usufruit temporaire).
- Les principaux risques sont la perte en capital, des revenus non garantis et une liquidité limitée. La plupart des SCPI affichent un indicateur de risque de 3 sur 7. La durée de placement recommandée est d’au moins 8 à 10 ans.

La SCPI permet d’investir dans l’immobilier sans acheter ni gérer de bien. En 2025, son taux de distribution moyen s’établit à 4,91 % (ASPIM), pour une performance globale annuelle moyenne de 1,46 % (Baromètre Louve Invest 2026). Pourtant, beaucoup d’épargnants ne savent pas encore ce que c’est ni comment ça fonctionne. Cette page vous donne une définition claire de la SCPI et une vision complète de ce placement avant d’investir, pour comprendre la pierre-papier et les SCPI de bout en bout.
La SCPI (Société Civile de Placement Immobilier) est un fonds d'investissement immobilier collectif, aussi appelé "pierre papier". Elle collecte l'épargne de plusieurs investisseurs pour acheter et gérer un patrimoine immobilier locatif. Les loyers perçus sont redistribués aux investisseurs au prorata de leurs parts, mensuellement ou trimestriellement.
En pratique, vous achetez des parts d'une société qui détient des dizaines ou des centaines d'immeubles : bureaux, commerces, entrepôts, cliniques, résidences. La société de gestion sélectionne les actifs, gère les locataires, réalise les travaux et vous reverse votre quote-part de loyers. Vous n'avez aucune démarche à effectuer.
La SCPI donne accès à des classes d'actifs inaccessibles en direct pour la plupart des particuliers : immeubles de bureaux à Paris, centres commerciaux en Allemagne, entrepôts logistiques en Espagne. Certaines SCPI investissent dans plusieurs pays européens pour diversifier les sources de revenus et réduire la dépendance au marché immobilier français.
Elle peut être détenue de plusieurs façons : en direct, via une assurance-vie, à crédit ou en démembrement (nue-propriété ou usufruit). Chaque mode d'investissement répond à des objectifs différents selon votre situation fiscale et patrimoniale.
En 2025, le marché des SCPI représente 89 milliards d'euros de capitalisation (source : ASPIM, décembre 2025). Le taux de distribution moyen s'établit à 4,91 %, en hausse par rapport à 4,72 % en 2024. On compte 232 SCPI sur le marché français. Chez Louve Invest, l'investissement est possible à partir de 100 euros.
La SCPI a à la fois le statut juridique d'une société et d'un fonds d’investissement. Elle est classifiée par le code monétaire et financier en tant que fonds ouvert à des investisseurs non professionnels.
Une SCPI (Société Civile de Placement Immobilier) est un produit d’épargne immobilier : au lieu d’acheter un bien immobilier en direct, vous pouvez investir dans une SCPI en achetant un nombre de parts. Le capital de la SCPI sert ensuite à financer l’acquisition d’un patrimoine, souvent orienté vers l’immobilier professionnel (bureaux, commerces, logistique, santé, etc.), avec un objectif de diversification.
1) Souscription, capital fixe ou variable : comment on “entre” dans la SCPI
Vous souscrivez des parts à un prix fixé (le prix de souscription) selon les modalités de la SCPI :
- SCPI à capital variable : la souscription et la revente sont généralement plus fluides, car la SCPI peut émettre/annuler des parts dans un cadre défini.
- SCPI à capital fixe : les échanges se font davantage via le marché secondaire (offre/demande), ce qui peut créer une différence de prix selon la liquidité.
À l'entrée, il faut tenir compte des frais de souscription (souvent appelés commission de souscription), ainsi que des frais de fonctionnement. Certaines SCPI récentes proposent 0 % de frais de souscription : c'est un modèle encore rare mais en progression, notamment chez Remake Live par exemple.
2) La société de gestion : acquisition, gestion locative et pilotage
La SCPI est gérée par une société de gestion, dont l’activité est encadrée par l’AMF (l’Autorité des marchés financiers). Son rôle est de :
- sélectionner et réaliser les acquisitions,
- assurer la gestion locative (baux, encaissement des loyers, travaux, relocation),
- arbitrer (acheter/vendre) en fonction du contexte économique.
Le suivi est encadré par une gouvernance, avec notamment un conseil de surveillance, et une communication régulière (bulletins, rapport annuel) pour une information la plus transparente possible.
3) Revenus versés et performance : taux de distribution, TOF et valeurs
Les loyers encaissés (après charges et frais) permettent de verser un revenu aux associés : c'est ce qui alimente le taux de distribution (TD), exprimé annuellement. Il se calcule en divisant le dividende brut annuel par le prix de souscription au 1er janvier de l'année.
À côté du TD, on suit la performance globale annuelle (PGA), qui additionne le TD et la variation du prix de part sur l'année. C'est l'indicateur le plus complet pour comparer deux SCPI sur une même période.
Ces deux indicateurs dépendent notamment du TOF (taux d'occupation financier), de la qualité des locataires, des loyers, des coûts et de la stratégie.
Pour évaluer le patrimoine, on suit également la valeur vénale, la valeur de réalisation et la valeur de reconstitution. Ces valeurs permettent de savoir si le prix de souscription est en ligne avec la valeur réelle des actifs. Important : le taux de distribution n'est pas garanti et le capital ne l'est pas non plus.
4) Revente, durée de détention et points de vigilance
La revente se fait via la cession de parts (marché secondaire pour les SCPI à capital fixe, mécanismes propres pour les SCPI à capital variable). La liquidité peut varier selon les périodes : c'est pourquoi la durée de détention recommandée est généralement de 8 à 10 ans minimum.
Pour choisir une SCPI, on regarde surtout : la stratégie (typologie d'actifs, zones), la diversification, la qualité de la gestion, les frais, la gouvernance, et l'adéquation à votre profil (objectif de complément de revenu, préparation de la retraite, constitution de capital). Avant de vous décider, vous pouvez simuler un investissement en SCPI pour estimer les revenus potentiels selon le montant et la durée envisagés.
Toutes les SCPI reposent sur le même principe. Elles se distinguent ensuite par leur objectif, le type d’immeubles qu’elles achètent et les pays où elles investissent. Ces trois critères aident à comprendre ce que vous achetez et à comparer deux SCPI entre elles.
Selon leur objectif
- Les SCPI de rendement cherchent avant tout à verser des revenus réguliers. Elles achètent surtout de l’immobilier professionnel (bureaux, commerces, entrepôts, cliniques) loué avec des baux commerciaux, en général plus longs que les baux d’habitation. Ce sont de loin les plus nombreuses sur le marché. Notre guide des SCPI de rendement détaille leurs différentes stratégies.
- Les SCPI fiscales achètent des logements qui ouvrent droit à un avantage fiscal, avec les dispositifs Malraux, déficit foncier ou Denormandie. Le dispositif Pinel a pris fin le 31 décembre 2024. En contrepartie, leurs revenus sont souvent plus faibles, la durée de détention imposée est longue et la revente des parts n’est pas assurée. Elles s’adressent surtout aux épargnants fortement imposés. Chaque dispositif est expliqué sur notre page dédiée aux SCPI fiscales.
- Les SCPI de plus-value, aussi appelées SCPI de capitalisation, versent peu ou pas de revenus. Elles cherchent à faire monter la valeur des parts en revendant les immeubles à terme, sans garantie de résultat. Elles pèsent environ 2 % de la capitalisation du marché. Pour aller plus loin, lisez notre article sur les SCPI de capitalisation.
Selon leur secteur immobilier
Une SCPI peut se concentrer sur un seul type d’immeuble ou en mélanger plusieurs. Selon l’ASPIM, une SCPI est dite diversifiée lorsqu’elle investit dans au moins trois types d’actifs, sans qu’aucun ne dépasse 50 % de son patrimoine.
Selon leur zone géographique
- Les SCPI françaises investissent surtout en France. Chez Louve Invest, une SCPI est considérée comme française dès qu’au moins 80 % de ses actifs sont situés en France. Elles sont de moins en moins nombreuses, car beaucoup de SCPI investissent aussi ailleurs en Europe.
- Les SCPI européennes détiennent des immeubles dans d’autres pays d’Europe, comme l’Allemagne, l’Espagne, la Belgique ou la Pologne. Chez Louve Invest, on distingue deux familles. Les SCPI France / Europe gardent au moins 20 % de leurs actifs en France, tandis que les SCPI Europe en ont moins de 20 %. Notre sélection de SCPI européennes présente leurs différences.
- Les SCPI internationales vont au-delà de la zone euro, au Royaume-Uni, aux États-Unis, au Canada ou au Japon. Leurs loyers sont perçus dans une autre devise, ce qui ajoute un risque de change. Côté fiscalité, les revenus de source étrangère échappent le plus souvent aux prélèvements sociaux français, et les conventions fiscales évitent la double imposition. Le détail est sur notre page SCPI internationales.
La SCPI attire pour ses revenus réguliers et sa simplicité. Comme tout placement immobilier, elle comporte aussi des risques qu’il faut connaître avant d’acheter des parts. Voici les deux côtés de la balance.
Les avantages de la SCPI
Historiquement, les SCPI ont versé entre 4 et 6 % de revenus par an. En 2025, le taux de distribution moyen s’établit à 4,91 % selon l’ASPIM. La performance globale annuelle (PGA) moyenne n’atteint que 1,46 % d’après le Baromètre Louve Invest 2026. Contrairement au taux de distribution, elle tient compte de la variation du prix des parts, et beaucoup de SCPI ont baissé leur prix ces dernières années. Ces rendements ne sont pas garantis.
Les risques et les inconvénients
Le taux de distribution affiché est déjà net des frais de gestion. Les frais de souscription, eux, pèsent sur la performance des premières années. C’est l’une des raisons pour lesquelles on conseille de garder ses parts au moins 8 à 10 ans. Certaines SCPI récentes sont sans frais de souscription, et Louve Invest reverse un cashback de 3 à 5 % sur les SCPI éligibles. Ce cashback réduit le coût d’entrée, mais il ne doit pas être le seul critère pour choisir une SCPI.
Il existe plusieurs façons d’investir en SCPI. Le bon choix dépend de votre situation patrimoniale, de votre fiscalité et de vos objectifs. Chaque mode d’investissement a ses propres règles, et notre guide pour investir en SCPI détaille les étapes à suivre pour chacun d’eux.
Au comptant
C’est le mode le plus simple. L’achat de parts de SCPI se fait directement avec votre épargne disponible. Les premiers revenus arrivent après le délai de jouissance, souvent de 3 à 6 mois selon les SCPI. Ce délai est fixé par la société de gestion et reste le même quelle que soit la plateforme. Ce mode convient bien aux épargnants qui cherchent un complément de revenus régulier.
À crédit
Vous financez l’achat de vos parts avec un emprunt bancaire. C’est l’effet de levier : les loyers perçus aident à rembourser les mensualités, et au régime réel, les intérêts d’emprunt sont déductibles de vos revenus fonciers. Ce mode s’adresse plutôt aux personnes qui ont une capacité d’endettement disponible et une tranche marginale d’imposition élevée. Attention, un crédit vous engage et doit être remboursé même si les revenus de la SCPI baissent. Louve Invest travaille avec des banques partenaires, et notre page SCPI financée par crédit explique les démarches.
Via l’assurance-vie
Certaines SCPI sont disponibles en unités de compte dans un contrat d’assurance-vie. Les revenus restent dans le contrat et ne sont imposés qu’en cas de rachat. Après 8 ans, vous profitez aussi d’un abattement annuel sur les gains (4 600 € pour une personne seule, 9 200 € pour un couple) et du cadre de transmission propre à l’assurance-vie. La revente est en général plus simple, car c’est l’assureur qui gère le rachat des parts. Louve Invest propose ce mode avec Louve Infinity, son contrat d’assurance-vie assuré par Corum Life. Il n’a pas de frais sur les versements, les arbitrages et les rachats, et ses frais de gestion sont de 0,39 % par an sur les unités de compte.
En démembrement
Le démembrement sépare une part en deux droits : la nue-propriété (le capital) et l’usufruit (les revenus). Deux stratégies sont possibles.
- Nue-propriété : vous achetez les parts avec une décote, plus forte quand la durée est longue, et vous ne percevez aucun revenu pendant le démembrement. À l’échéance, vous récupérez la pleine propriété sans impôt à payer à ce moment-là. Les parts en nue-propriété n’entrent pas dans le calcul de l’IFI. Cette stratégie s’adresse plutôt aux épargnants fortement imposés qui n’ont pas besoin de revenus tout de suite.
- Usufruit temporaire : vous percevez l’intégralité des revenus pendant une durée fixée, puis vos droits s’éteignent. Cette stratégie est surtout utilisée par les sociétés qui veulent placer leur trésorerie.
Louve Invest est une plateforme 100 % en ligne pour investir en SCPI et en assurance-vie, avec un accompagnement gratuit par des conseillers spécialisés.
Voici ce qui distingue Louve Invest :
- Plus de 60 SCPI disponibles. Louve Invest propose un des catalogues les plus larges du marché : SCPI de rendement, européennes, internationales ou en démembrement, sélectionnées et analysées par nos experts.
- Un cashback de 3 à 5 %. Sur les SCPI éligibles (hors usufruit), Louve Invest vous reverse une partie de sa commission, directement sur votre compte bancaire. Avec un cashback de 3 %, 10 000 € investis vous rapportent 300 €. Ce cashback réduit l’impact des frais de souscription et n’est pas imposable.
- Accessible dès 100 €. Une fois le minimum de la SCPI atteint, vous pouvez mettre en place des versements programmés à partir de 50 € pour investir progressivement.
- 100 % en ligne et sécurisé. Souscription en quelques minutes, signature électronique et suivi de vos SCPI depuis votre espace personnel.
- Plusieurs modes d’investissement. Au comptant, à crédit avec nos banques partenaires, en démembrement ou via Louve Infinity, notre contrat d’assurance-vie, dont les frais de gestion sont de 0,39 % par an sur les unités de compte.
- Un conseiller à votre écoute. Nos conseillers vous accompagnent par téléphone ou en visio pour construire votre portefeuille de SCPI, gratuitement et sans engagement.
Louve Invest, c'est déjà 591 M€ investis et 16 500 clients qui font confiance à la plateforme.
- Part : fraction du capital d’une SCPI détenue par un associé, qui lui donne droit à une quote-part des revenus.
- Prix de souscription : prix payé pour acheter une part, frais de souscription inclus, fixé par la société de gestion.
- Frais de souscription : commission prélevée à l’achat des parts, en général comprise entre 0 et 12 % du prix de souscription.
- Délai de jouissance : période entre la souscription des parts et le moment où elles commencent à donner droit aux revenus.
- Taux de distribution (TD) : dividende brut versé sur l’année divisé par le prix de la part au 1er janvier, à lire avec la performance globale annuelle (PGA) qui tient compte aussi de l’évolution du prix de la part.
- Valeur de reconstitution : somme qu’il faudrait dépenser, frais compris, pour reconstituer à l’identique le patrimoine de la SCPI, et autour de laquelle le prix de souscription doit rester dans une fourchette de plus ou moins 10 %.
- Valeur de retrait : montant versé par une SCPI à capital variable quand vous revendez vos parts, égal au prix de souscription moins les frais de souscription
Clément Renault est ingénieur (École des Ponts, MSc Stanford) et alumni Y Combinator W18.
Après avoir été data scientist dans la Silicon Valley puis co‑fondateur de la start‑up de navires autonomes Shone, il revient en 2021 pour lancer Louve Invest, la fintech qui démocratise l’investissement SCPI, qu’il dirige aujourd’hui en tant que CEO.


